Bank Norwegian
Bank Norwegian, en filial av NOBA Bank Group ABFinanzenVerifiziert
- 872.00 Bewertungen
- 4,4
- Downloads
- 1.000.000+
- Preis
- Free
Screenshots
 Analyse von Appwesome
Wer Kreditkarte, Darlehen und Sparen bei einer Bank möglichst übersichtlich an einem Ort verwalten möchte, findet in der Bank Norwegian App einen klaren Ansatz. Ich habe sie vor allem als Finanz-App betrachtet, bei der nicht das bunte Drumherum zählt, sondern ob ich im Alltag schnell den richtigen Kontostand, Karteninformationen oder den Stand eines Darlehens finde. Genau dort liegt ihre Stärke – allerdings nur, wenn die Einrichtung sauber durchläuft und man bei Anmeldeproblemen nicht vorschnell die App selbst verantwortlich macht.
Die Anwendung ist kostenlos und wird von Bank Norwegian, en filial av NOBA Bank Group AB, entwickelt. Im Finanzbereich kommt sie auf einen Durchschnitt von 4,4 bei rund 5.500 Bewertungen und mehr als einer Million Installationen. Das vermittelt einen guten Eindruck von ihrer Verbreitung, ersetzt aber nicht den eigenen Blick auf den persönlichen Anwendungsfall. Eine Finanz-App muss für mich vor allem verlässlich, verständlich und im entscheidenden Moment zugänglich sein.
Wo die Nutzung in der Praxis ins Stocken geraten kann
Der erste Stolperstein liegt oft nicht in der Bedienung, sondern in der Erwartung. Die Bank Norwegian App ist kein allgemeines Haushaltsbuch und auch kein unabhängiger Vergleichsdienst für sämtliche Banken. Ihr sinnvollster Einsatz beginnt dort, wo bereits eine Beziehung zu Bank Norwegian besteht und ich meine dortigen Finanzprodukte digital im Blick behalten möchte. Wer nur ein Girokonto einer anderen Bank verwaltet oder eine zentrale Übersicht über mehrere Institute sucht, wird mit einer spezialisierten Bank-App naturgemäß nicht denselben Nutzen haben.
Nach dem Öffnen möchte ich normalerweise eine konkrete Sache erledigen: prüfen, ob eine Kartenzahlung berücksichtigt wurde, den verfügbaren Rahmen einsehen, einen Darlehensstand kontrollieren oder mich über das Sparen informieren. Eine gute App muss mich dabei nicht mit zusätzlichen Funktionen beschäftigen. Bei dieser Anwendung ist die Konzentration auf die eigenen Bankprodukte angenehm, kann aber für Nutzer, die eine umfassende Finanzzentrale erwarten, auch wie eine Einschränkung wirken.
Ein weiterer Reibungspunkt entsteht, wenn die Anmeldung nicht sofort funktioniert. Dann ist es verlockend, die App zu löschen, neu zu installieren oder wiederholt Daten einzugeben. Das würde ich nicht als ersten Schritt empfehlen. Zunächst lohnt sich eine ruhige Prüfung: Ist die richtige Anwendung installiert, stimmt die Eingabe wirklich, besteht eine stabile Internetverbindung und funktioniert das Gerät grundsätzlich mit anderen sicheren Apps? Gerade bei Finanzanwendungen kann ein kleiner Eingabefehler oder ein unterbrochener Verbindungsaufbau mehr Zeit kosten als die eigentliche Aufgabe.
Auch die Anzeige von Finanzdaten sollte man richtig einordnen. Eine App kann Informationen übersichtlich darstellen, aber sie macht aus einer Kreditkarte kein kostenloses Zahlungsmittel und aus einem Darlehen keine einfache Sparfunktion. Ich würde die Anwendung deshalb nicht nur danach beurteilen, wie angenehm die Oberfläche wirkt, sondern auch danach, ob ich die angezeigten Beträge und Bedingungen bewusst lese. Komfort ist hier hilfreich, darf aber nicht zu unüberlegten finanziellen Entscheidungen führen.
Einrichtung: Was ich vor dem ersten Versuch prüfen würde
Die App ist für Geräte ab iOS oder Android-Version 9 ausgelegt. Das ist eine relativ breite technische Basis, trotzdem sollte das Betriebssystem des eigenen Smartphones aktuell genug sein, um Sicherheits- und Kompatibilitätsprobleme zu vermeiden. Wenn die Installation gelingt, aber der Start ungewöhnlich langsam ist oder wichtige Ansichten nicht korrekt erscheinen, würde ich zuerst das System und den freien Speicher prüfen, bevor ich die Bankdaten verdächtige.
Weitere lesenswerte Artikel
Alle Artikel
 UNO!™
UNO!™ für zwischendurch: Warum aus einer Runde schnell mehr wird
Der digitale Kartenklassiker passt in jede freie Minute und verändert dabei leise, wie wir Streit, Glück und Gemeinschaft auf dem Handy erleben.
Artikel lesen: UNO!™ für zwischendurch: Warum aus einer Runde schnell mehr wird
 WhatsApp Messenger
WhatsApp wurde zur Alltagsinfrastruktur, weil alle schon dort sind
WhatsApp gewinnt nicht durch große Gesten, sondern weil es Verabredungen, Familienalltag und spontane Rückfragen an einem Ort zusammenführt – samt Bequemlichkeit und blinden Flecken.
Artikel lesen: WhatsApp wurde zur Alltagsinfrastruktur, weil alle schon dort sind


Bei einer Finanz-App gehört außerdem die Umgebung zur Einrichtung. Ich würde die Anwendung nur aus dem offiziellen App-Angebot des jeweiligen Geräts beziehen und darauf achten, dass als Entwickler Bank Norwegian, en filial av NOBA Bank Group AB angezeigt wird. Dieser kleine Kontrollschritt ist wichtiger als viele optische Details, weil eine ähnlich benannte App nicht automatisch dieselbe Anwendung sein muss.
Vor der ersten Anmeldung sollte ich meine Zugangsdaten griffbereit haben und ausreichend Zeit einplanen. Der ungünstigste Moment ist eine Einrichtung unterwegs, bei schwachem Empfang und mit wenig Akku. Wenn eine zusätzliche Bestätigung erforderlich ist, kann ein fehlender Zugriff auf das dafür benötigte Gerät oder Verfahren den Ablauf unterbrechen. Ich würde deshalb die Anmeldung zunächst in einer ruhigen, vertrauten Umgebung durchführen und nicht zwischen zwei Terminen.
Ein praktischer Tipp: Nach der Einrichtung sollte ich nicht nur prüfen, ob der Startbildschirm erscheint. Ich würde gezielt in die Bereiche für Kreditkarte, Darlehen und Sparen gehen und kontrollieren, ob die erwarteten Informationen sichtbar sind. So erkenne ich früh, ob ich wirklich vollständig angemeldet bin oder nur einen Teil des Einstiegs abgeschlossen habe. Diese Kontrolle spart später Zeit, besonders wenn ich die App erst im Urlaub oder vor einer größeren Zahlung dringend brauche.
Die Altersfreigabe ab null Jahren sagt wenig über die finanzielle Eignung aus. Sie beschreibt die technische beziehungsweise inhaltliche Einstufung, nicht die Frage, ob ein Kreditprodukt für eine bestimmte Person sinnvoll ist. Für mich ist das ein wichtiger Unterschied: Auch wenn die App selbst ohne problematische Inhalte auskommt, sollten Kreditkarte und Darlehen immer mit Blick auf Rückzahlung, Gebühren und den eigenen finanziellen Spielraum genutzt werden.
Wenn der normale Ablauf unterbrochen wird
Angenommen, ich öffne die App vor einer Reise, möchte den Kartenstatus prüfen und sehe nur eine Fehlermeldung oder eine unvollständige Ansicht. Ich würde die Situation in einer festen Reihenfolge angehen. Zuerst schließe ich die Anwendung vollständig und starte sie erneut. Danach prüfe ich, ob andere Internetdienste funktionieren. Ein Wechsel zwischen WLAN und mobilen Daten kann zeigen, ob die Verbindung die Ursache ist, ohne dass ich sofort Einstellungen zurücksetze.
Bleibt das Problem bestehen, würde ich das Gerät neu starten und nach einem verfügbaren App- oder Systemupdate sehen. Die aktuelle Version ist 5.5.80; diese Angabe ist besonders nützlich, wenn ich bei einer Supportanfrage exakt beschreiben möchte, welche Ausgabe installiert ist. Ein Update kann Kompatibilitätsprobleme beheben, sollte aber nicht als automatische Erklärung für jede Störung betrachtet werden.
Das Löschen und erneute Installieren ist für mich erst der spätere Schritt. Vorher muss klar sein, dass ich mich danach wieder sicher anmelden kann. Bei einer Finanz-App möchte ich nicht in eine Situation geraten, in der die Anwendung zwar frisch installiert ist, aber die benötigten Zugangsdaten oder Bestätigungsmöglichkeiten gerade fehlen. Wer die App hauptsächlich für eine Kreditkarte nutzt, sollte vor einer Reise besonders darauf achten, dass der Zugang nicht erst im Ausland wiederhergestellt werden muss.
Wenn nur eine einzelne Ansicht nicht lädt, während der Rest der App funktioniert, spricht das nicht automatisch für einen Fehler auf dem eigenen Gerät. Ich würde dann keine mehrfachen Eingaben erzwingen und keine sensiblen Daten in unklaren Formularen wiederholen. Ein Screenshot ohne persönliche Finanzdaten kann bei einer späteren Supportanfrage hilfreicher sein als eine allgemeine Beschreibung wie „es geht nicht“.
Für die tägliche Nutzung empfehle ich einen kurzen Kontrollablauf: App öffnen, den relevanten Produktbereich auswählen, den angezeigten Betrag mit dem eigenen Anlass vergleichen und die Anwendung danach wieder schließen. Das klingt banal, verhindert aber, dass ich aus einer veralteten Erinnerung heraus handle. Gerade bei Kartenumsätzen oder Darlehensständen ist der konkrete aktuelle Bildschirm wertvoller als eine Vermutung.
Wann die App nicht die Ursache ist
Manchmal liegt die Schwierigkeit außerhalb der Anwendung. Eine instabile Mobilfunkverbindung, ein überlastetes WLAN, ein gesperrtes Gerät oder ein abgelaufener Anmeldeversuch kann den Eindruck erwecken, die App sei defekt. Auch eine geplante oder kurzfristige technische Unterbrechung auf Bankseite lässt sich am eigenen Smartphone nicht reparieren. In solchen Fällen bringt wiederholtes Tippen keinen Fortschritt und kann den Ablauf sogar unnötig komplizieren.
Ich würde außerdem unterscheiden, ob ein Problem nur die Darstellung betrifft oder ob eine finanzielle Aktion tatsächlich nicht ausgeführt wurde. Wenn eine Anzeige fehlt, sollte ich nicht automatisch davon ausgehen, dass eine Zahlung abgelehnt oder ein Betrag verschwunden ist. Umgekehrt sollte ich eine nicht bestätigte Aktion auch nicht einfach mehrfach wiederholen. Bei einer Kreditkarte kann das zu Verwirrung führen, wenn der erste Versuch doch verarbeitet wurde und nur die Rückmeldung verspätet ankommt.
Ein zweiter wichtiger Unterschied betrifft die Bankverbindung selbst. Die App kann mir den Stand eines Produkts anzeigen, aber sie entscheidet nicht darüber, ob ein Darlehen zu meiner Situation passt oder ob ich eine Kreditkarte verantwortungsvoll einsetzen kann. Wer eine unabhängige Haushaltsplanung, automatische Kategorisierung sämtlicher Ausgaben oder den Vergleich mehrerer Banken sucht, ist mit einer zusätzlichen Finanzverwaltungs-App oder dem jeweiligen Angebot anderer Institute möglicherweise besser bedient. Das ist keine Schwäche der Bank Norwegian App im engeren Sinn, sondern eine Frage des richtigen Werkzeugs.
Auch bei älteren Geräten kann die Ursache außerhalb der App liegen. Obwohl die Mindestanforderung bei Version 9 beginnt, können ein sehr altes Gerät, wenig Speicher oder ein nicht mehr sauber laufendes System die Erfahrung verschlechtern. Ich würde deshalb nicht nur auf die Versionsnummer achten, sondern auch darauf, ob das Smartphone generell stabil arbeitet. Wenn andere Anwendungen ebenfalls abstürzen, ist ein App-Wechsel wahrscheinlich nicht die passende Lösung.
Mein Alltagstest mit Karte, Darlehen und Sparen
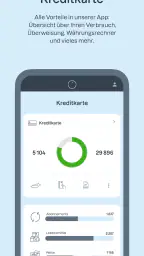
Ein realistischer Ablauf sieht für mich so aus: Ich plane eine größere Ausgabe und möchte vor dem Bezahlen prüfen, welchen Spielraum meine Kreditkarte noch bietet. Statt mich auf eine alte Nachricht oder einen Ausdruck zu verlassen, öffne ich die App und sehe direkt im passenden Produktbereich nach. Danach kann ich bei Bedarf den Darlehensstand oder die Sparübersicht prüfen, ohne dafür mehrere getrennte Anwendungen durchsuchen zu müssen. Diese Nähe der drei Themen ist der eigentliche praktische Vorteil.
Besonders nützlich ist die App für Nutzer, die ihre Bankprodukte nicht ständig, aber regelmäßig kontrollieren möchten. Ein kurzer Blick vor einer Reise, nach einer größeren Anschaffung oder beim monatlichen Finanzcheck reicht oft aus. Ich würde allerdings nicht erwarten, dass die App meine finanzielle Planung übernimmt. Sie liefert mir den Zugang zu meinen Bankinformationen; die Entscheidung, ob ich eine Zahlung verschiebe, spare oder einen Kredit nutze, bleibt bei mir.
Ein nicht ganz offensichtlicher Vorteil dieser Arbeitsweise ist die Fehlervermeidung durch Kontext. Wenn ich eine Kartenübersicht, ein Darlehen und das Sparen in derselben Bankumgebung prüfe, kann ich meine Entscheidung besser mit der tatsächlichen Gesamtsituation abgleichen. Das bedeutet nicht, dass die App automatisch eine persönliche Analyse erstellt. Es bedeutet nur, dass ich weniger zwischen verschiedenen Quellen wechseln muss und dadurch eher bemerke, wenn eine geplante Ausgabe nicht zu meinem aktuellen Spielraum passt.
Die Kehrseite ist die mögliche Gewöhnung an schnelle Verfügbarkeit. Wenn ich ständig nur den verfügbaren Rahmen prüfe, kann ich leicht vergessen, dass ein Betrag später abgerechnet wird. Für mich gehört deshalb eine einfache persönliche Regel dazu: Vor größeren Ausgaben schaue ich nicht nur auf den verfügbaren Betrag, sondern auch auf bereits geplante oder erwartete Belastungen. Die App erleichtert die Kontrolle, ersetzt aber keine eigene Übersicht.
Für wen sich die Anwendung lohnt – und für wen eher nicht
Ich würde die Bank Norwegian App vor allem Personen empfehlen, die bereits Kreditkarte, Darlehen oder Sparprodukte von Bank Norwegian nutzen und diese mobil zusammen betrachten möchten. Auch wer unterwegs gelegentlich einen schnellen Überblick braucht, profitiert von der Spezialisierung. Die kostenlose Nutzung senkt die Einstiegshürde, wobei die Kosten und Bedingungen der jeweiligen Finanzprodukte davon unabhängig betrachtet werden müssen.
Weniger passend ist sie für Nutzer, die ihre Konten bei mehreren Banken in einer einzigen Oberfläche bündeln wollen. Ebenso würde ich sie nicht als erste Wahl für jemanden sehen, der hauptsächlich ein klassisches Girokonto mit umfangreichen Zahlungsfunktionen sucht, sofern dieser Bedarf nicht mit den angebotenen Produkten übereinstimmt. Die App ist am stärksten, wenn Bank Norwegian bereits der zentrale Bezugspunkt für die eigenen Finanzprodukte ist.
Wer besonders alte Technik verwendet, sollte vor der regelmäßigen Nutzung prüfen, ob das Gerät mit der Mindestanforderung ab Version 9 zurechtkommt. Wer dagegen ein aktuelles Smartphone besitzt und die App nur für ein Produkt installieren möchte, sollte überlegen, ob der zusätzliche Zugang im Alltag wirklich einen Vorteil bringt. Für mich lohnt er sich vor allem dann, wenn ich die Informationen unterwegs tatsächlich brauche und nicht nur gelegentlich aus Neugier öffne.
Die große Zahl an Installationen und die gute durchschnittliche Bewertung sprechen dafür, dass die Anwendung für viele Menschen praktikabel ist. Ich würde daraus aber keine Garantie für eine störungsfreie Nutzung auf jedem Gerät ableiten. Finanz-Apps werden sehr persönlich erlebt: Eine klare Übersicht kann für den einen entscheidend sein, während ein anderer eine umfassendere Banking-Plattform vermisst.
Mein praktisches Fazit
Nach meiner Einschätzung ist die Bank Norwegian App eine konzentrierte Lösung für die mobile Verwaltung der eigenen Bank-Norwegian-Produkte. Sie überzeugt mich nicht durch möglichst viele Zusatzbereiche, sondern durch den direkten Zugang zu Kreditkarte, Darlehen und Sparen. Wer genau diese Übersicht sucht, bekommt ein Werkzeug, das sich gut in kurze Kontrollroutinen einfügt.
Die wichtigste Empfehlung lautet für mich: Einrichtung nicht nebenbei erledigen, Zugang und Gerät vor einer dringenden Nutzung prüfen und bei Störungen systematisch vorgehen. Verbindung, Betriebssystem und Anmeldeablauf sind genauso relevant wie die App selbst. Wer diese Grundlagen beachtet, kann viele typische Frustmomente vermeiden, ohne sofort eine Neuinstallation oder einen Gerätewechsel zu starten.
Meine persönliche Grenze liegt bei der Reichweite. Ich würde die Anwendung nicht als vollständigen Ersatz für eine unabhängige Finanzplanung, eine Mehrbanken-Übersicht oder eine persönliche Beratung verwenden. Für den gezielten Blick auf die eigenen Produkte ist sie jedoch sinnvoll. Die beste Entscheidung ist hier nicht, möglichst viele Funktionen zu suchen, sondern zu prüfen, ob die vorhandene Bankbeziehung genau zu diesem schlanken mobilen Ablauf passt.
Unter dem Strich empfehle ich sie Bank-Norwegian-Kunden, die ihre Finanzen unterwegs selbst kontrollieren möchten und eine kostenlose, spezialisierte App bevorzugen. Wer dagegen eine universelle Banking-Zentrale erwartet, sollte seine Anforderungen vor der Installation genauer abgleichen. Für meinen Alltag wäre sie besonders dann nützlich, wenn ich vor einer Zahlung schnell Klarheit brauche, aber trotzdem bereit bin, die angezeigten Informationen mit gesundem finanziellen Urteilsvermögen zu nutzen.
Highlights
- Kostenlose Kontoführung ohne monatliche Grundgebühr
- Übersichtliche Verwaltung von Kreditkarte und Transaktionen in einer App
- Mobile Benachrichtigungen informieren schnell über neue Umsätze
- Digitale Beantragung und Verwaltung weitgehend papierlos möglich
- Praktische Funktionen zur Kontrolle von Ausgaben und Kreditrahmen
Einschränkungen
- Kreditkartenangebot richtet sich nicht an Nutzer ohne regelmäßiges Einkommen
- Zinsen und Gebühren können bei Teilzahlung deutlich ins Gewicht fallen
- Nicht alle Bankprodukte und Services sind in der App verfügbar
- Für bestimmte Funktionen ist eine Identitätsprüfung erforderlich
- Bewertungen und Supportqualität können je nach Anliegen unterschiedlich ausfallen
Häufig gestellte Fragen
01Was ist Bank Norwegian und welche Produkte bietet die App?
Bank Norwegian ist eine digitale Banking- und Finanz-App, die je nach Land unter anderem Kreditkarten, Verbraucherkredite, Sparprodukte und eine Übersicht über bestehende Finanzierungen anbietet. Nach der Anmeldung lassen sich Kontoinformationen, Umsätze, Rechnungen und Zahlungen bequem mobil verwalten. Welche Produkte tatsächlich verfügbar sind, hängt vom Wohnsitz, den lokalen gesetzlichen Vorgaben und der individuellen Prüfung durch die Bank ab.
02Ist die Bank-Norwegian-App sicher und wie werden meine Daten geschützt?
Die App verwendet übliche Sicherheitsmaßnahmen für mobiles Banking, darunter eine geschützte Verbindung, persönliche Zugangsdaten und je nach Gerät zusätzliche Authentifizierungsmöglichkeiten wie biometrische Anmeldung. Trotzdem sollten Nutzer die App ausschließlich aus dem offiziellen App Store oder von Google Play installieren, ihr Smartphone aktuell halten und Zugangsdaten niemals weitergeben. Bei Verlust des Geräts sollte der Zugang umgehend gesperrt werden.
03Kann ich mit der App eine Bank-Norwegian-Kreditkarte beantragen?
In vielen Fällen können Interessierte über die App oder die offizielle Website einen Antrag für eine Bank-Norwegian-Kreditkarte starten. Der Antrag ist jedoch keine automatische Zusage. Die Bank prüft unter anderem Identität, Einkommen, Wohnsitz und Bonität. Voraussetzungen, Kreditrahmen, Gebühren und verfügbare Kartenleistungen können je nach Land variieren. Vor dem Absenden sollten alle Vertragsinformationen und Kosten sorgfältig gelesen werden.
04Welche Gebühren können bei der Nutzung von Bank Norwegian entstehen?
Ob Gebühren anfallen, hängt vom jeweiligen Produkt und den geltenden Bedingungen ab. Mögliche Kosten können beispielsweise durch Sollzinsen, Bargeldabhebungen, verspätete Zahlungen, Fremdwährungseinsatz oder bestimmte Zusatzleistungen entstehen. Auch eine Kreditkarte ohne Jahresgebühr ist nicht automatisch kostenlos, wenn ein Saldo verzinst wird. Nutzer sollten deshalb Preis- und Leistungsverzeichnis sowie die individuellen Vertragsbedingungen vor der Nutzung prüfen.
05Was kann ich tun, wenn die Anmeldung nicht funktioniert oder eine Zahlung unklar ist?
Wenn die Anmeldung fehlschlägt, sollten Nutzer zunächst ihre Internetverbindung, App-Version und eingegebenen Zugangsdaten kontrollieren. Bei gesperrtem Zugang oder Problemen mit der Identitätsprüfung hilft der offizielle Kundendienst weiter. Unbekannte Kartenumsätze oder verdächtige Aktivitäten sollten sofort gemeldet und die Karte gegebenenfalls gesperrt werden. Für dringende Fälle empfiehlt sich ausschließlich die in der App oder auf der offiziellen Website angegebene Kontaktmöglichkeit.
Bank Norwegian in anderen Sprachen
